45 lettera di restituzione benefit aziendali
L 296/2006 - PARLAMENTO L'Agenzia delle entrate puo', su istanza motivata, derogare all' obbligo previsto dalla lettera a) del comma 1, qualora siano riconosciute difficolta' da parte degli intermediari nell'espletamento delle attivita' di cui alla medesima lettera a). 3. Il termine di cui all'articolo 2, comma 2, del decreto legislativo 18 dicembre 1997, n. 462, e ... Affitto di Azienda: aspetti civilistici, contabili, fiscali ... Aug 02, 2022 · Affittuario. I costi sostenuti dall’affittuario per migliorie e spese incrementative su beni compresi nell’azienda affittata sono capitalizzabili ed iscrivibili nella voce “B.I.7 – Altre immobilizzazioni immateriali“, se le migliorie e le spese incrementative non sono separabili dai beni stessi, ossia non possono avere una loro autonoma funzionalità.
INPS - Circolare numero 99 del 07-09-2022 Sep 07, 2022 · L’articolo 1, comma 119, della legge 30 dicembre 2021, n. 234 (legge di Bilancio 2022), come modificato dall’articolo 12, comma 1, lett. a) e b), del decreto-legge 21 marzo 2022, n. 21, convertito, con modificazioni, dalla legge 20 maggio 2022, n. 51, ha previsto che l’esonero per l’occupazione giovanile di cui all’articolo 1, comma 10, della legge 30 dicembre 2020, n. 178 (legge di ...

Lettera di restituzione benefit aziendali
Gestione separata Inps: soggetti obbligati e contributi ... May 28, 2022 · L’articolo 17, comma 1, lettera n-bis) del TUIR prevede che siano assoggettate a tassazione separata, salva l’opzione per la tassazione ordinaria, le somme conseguite a titolo di rimborso di imposte o di oneri dedotti dal reddito complessivo o per i quali si è fruito di una detrazione. Nella casistica vi rientra anche l’ipotesi di ... Spese Mediche Rimborsate: detrazione fiscale - Fiscomania May 04, 2020 · Si considerano, altresì, rimaste a carico del contribuente le spese rimborsate per effetto di contributi o premi che, pur essendo versati da altri, concorrono a formare il suo reddito, salvo che il datore di lavoro ne abbia riconosciuto la detrazione in sede di ritenuta” Articolo 15, comma 1, lettera c) del TUIR INPS - Circolare numero 32 del 22-02-2021 Feb 22, 2021 · Sul punto, nella circolare del Ministero del Lavoro e delle politiche sociali n. 34/2013 si è sostenuto che, sulla base di un conforme parere della Direzione Generale per le Politiche Previdenziali ed Assicurative e del Ministero dell’Economia e delle finanze, i benefici in questione siano riferibili non soltanto ai contributi sociali dovuti all’INPS, bensì anche ai premi assicurativi ...
Lettera di restituzione benefit aziendali. D.lgs. n. 50/2016 (cod. contr.) - bosettiegatti.eu Per i lavori pubblici di importo pari o superiore alla soglia di cui all'articolo 35 anche ai fini della programmazione di cui all'articolo 21, comma 3 nonché per l'espletamento delle procedure di dibattito pubblico di cui all'articolo 22 e per i concorsi di progettazione e di idee di cui all'articolo 152, il progetto di fattibilità è ... INPS - Circolare numero 32 del 22-02-2021 Feb 22, 2021 · Sul punto, nella circolare del Ministero del Lavoro e delle politiche sociali n. 34/2013 si è sostenuto che, sulla base di un conforme parere della Direzione Generale per le Politiche Previdenziali ed Assicurative e del Ministero dell’Economia e delle finanze, i benefici in questione siano riferibili non soltanto ai contributi sociali dovuti all’INPS, bensì anche ai premi assicurativi ... Spese Mediche Rimborsate: detrazione fiscale - Fiscomania May 04, 2020 · Si considerano, altresì, rimaste a carico del contribuente le spese rimborsate per effetto di contributi o premi che, pur essendo versati da altri, concorrono a formare il suo reddito, salvo che il datore di lavoro ne abbia riconosciuto la detrazione in sede di ritenuta” Articolo 15, comma 1, lettera c) del TUIR Gestione separata Inps: soggetti obbligati e contributi ... May 28, 2022 · L’articolo 17, comma 1, lettera n-bis) del TUIR prevede che siano assoggettate a tassazione separata, salva l’opzione per la tassazione ordinaria, le somme conseguite a titolo di rimborso di imposte o di oneri dedotti dal reddito complessivo o per i quali si è fruito di una detrazione. Nella casistica vi rientra anche l’ipotesi di ...
Avv. Sergio Passerini Studio legale Ichino - Brugnatelli e ...

La retrocessione d'azienda a scadenza d'affitto e la sorte ...

Lettera S Tappeto Sfere modello di esagono

Atti Le giornate della ricerca scientificae delle esperienze ...

Il Welfare Aziendale: cos'è e come funziona - DATALOG®
Modulo Restituzione dei Token USB Alla Camera di Commercio di ...

LA LETTERA DI ASSILEA
Lettera di benvenuto e termini | Business-in-a-Box™
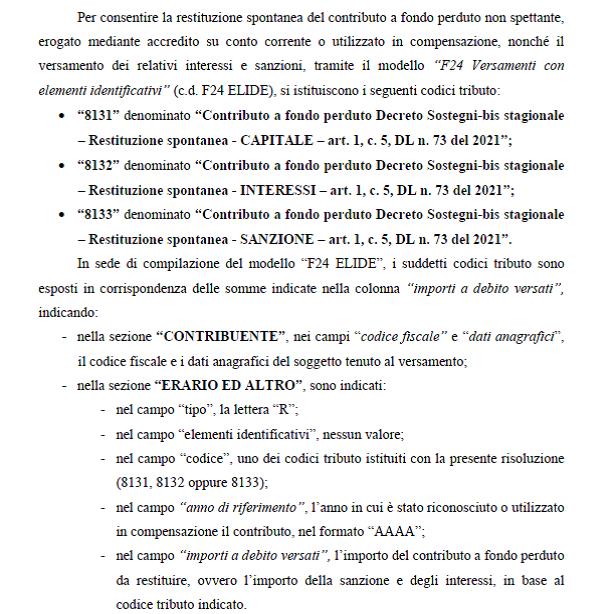
Cfp decreto Sostegni-bis "alternativo". I codici tributo per ...
Donazione di partecipazioni sociali ed azione di restituzione ...

Fac simile lettera di restituzione beni aziendali - Gnius ...

Gli accordi di riservatezza: guida completa - Studio Legale ...

Codice della crisi d'impresa e dell'insolvenza pubblicato in ...

Richiesta di restituzione | Business-in-a-Box™

Fac Simile Lettera Restituzione Caparra Deposito Cauzionale ...

Contante o carta: cosa cambia per chi chiede resi e rimborsi ...

Finanziamento Soci: infruttifero, restituzione, Rinuncia e ...

Fac simile lettera di restituzione beni aziendali - Gnius ...

Fondo di garanzia per le PMI - DATALOG®

Fac simile lettera di restituzione beni aziendali - Gnius ...

Rivendica Beni Aziendali: I Beni Devono Essere Determinati.
Domande e risposte dell'esperto del IlSole24ORE

Edizioni San Paolo: La legge per l'uso sociale dei beni ...

STRISCE GOMMA PEDANA APPOGGIA PIEDI VESPA 50 L N PIAGGIO 04953 | Guidomoto. Specialista Vespa, Lambretta, Ciao e Vintage
Decreto Ministeriale 4 novembre 2016 Criteri e modalità per ...
Untitled

Fac simile lettera di restituzione beni aziendali - Gnius ...

Benefit Aziendali: ecco tutto quello che c'è da sapere
Affitto di azienda e merci in magazzino | Commercialista ...

Le novità fiscali 2021 per gli odontoiatri - seconda parte ...

Disdetta locatore al primo rinnovo del contratto - Fiscomania

Disdetta SKY: modulo, procedura e recesso legge Bersani ...
Untitled

Lettera al governatore del 11.6

Spese Mediche Rimborsate: detrazione fiscale - Fiscomania

La lettera o diffida dell'avvocato. | Tiziano Solignani

Modelli gratuiti di note di credito e di debito | Smartsheet

Fac simile lettera di restituzione beni aziendali - Gnius ...

57 benefit impagabili per aziende più felici: valgono più di ...

Impiegato/a in logistica AFC

Formazione diritto del lavoro | Leggi sul lavoro | Adlabor

Adeguamento contratti nel contesto pandemico. Contratti ...

Lettera G Tenda G Font

L'Ucraina chiede a Siemens di non restituire la turbina di ...
La nuova disciplina del credito immobiliare ai consumatori - DB
0 Response to "45 lettera di restituzione benefit aziendali"
Post a Comment